Ủy thác nhập khẩu có xuất hóa đơn VAT không? Đây là vấn đề nhiều doanh nghiệp quan tâm khi cần nhập hàng phục vụ kinh doanh nhưng chưa có kinh nghiệm thực hiện thủ tục hải quan. Về nguyên tắc, bên nhận ủy thác lập hóa đơn điện tử GTGT khi giao trả hàng đã nộp thuế GTGT ở khâu nhập khẩu; phí dịch vụ ủy thác được lập hóa đơn riêng. Bài viết dưới đây giúp bạn phân biệt hai loại hóa đơn, hiểu cách xử lý khi chưa nộp thuế và xác định những chứng từ cần kiểm tra trước khi nhận hàng.
Ủy thác nhập khẩu có xuất hóa đơn VAT không?
Có. Bên nhận ủy thác nhập khẩu phải lập hóa đơn điện tử GTGT khi giao trả hàng đã nộp thuế GTGT ở khâu nhập khẩu cho bên giao ủy thác. Quy định này được nêu tại điểm a khoản 3 Điều 13 Nghị định 123/2020/NĐ-CP. Nếu chưa nộp thuế GTGT khâu nhập khẩu, chứng từ giao trả hàng được xử lý theo trường hợp riêng.
.jpg)
Trong hoạt động ủy thác, doanh nghiệp cần phân biệt hóa đơn giao trả hàng nhập khẩu và hóa đơn phí dịch vụ ủy thác. Hai hóa đơn phản ánh các khoản khác nhau, vì vậy chỉ nhận hóa đơn phí dịch vụ chưa đủ để hoàn thiện hồ sơ đối với phần hàng hóa nhập khẩu.
Quy định xuất hóa đơn khi giao trả hàng nhập khẩu ủy thác
Việc xuất hóa đơn VAT khi giao trả hàng nhập khẩu ủy thác phụ thuộc vào tình trạng nộp thuế GTGT ở khâu nhập khẩu. Theo điểm a khoản 3 Điều 13 Nghị định 123/2020/NĐ-CP, bên nhận ủy thác sử dụng hóa đơn hoặc chứng từ giao hàng tương ứng với từng trường hợp dưới đây.
Đã nộp thuế GTGT khâu nhập khẩu
Khi hàng hóa đã được nộp thuế GTGT ở khâu nhập khẩu, bên nhận ủy thác phải lập hóa đơn điện tử GTGT khi giao trả hàng cho bên giao ủy thác. Hóa đơn cùng hồ sơ liên quan là căn cứ để doanh nghiệp hạch toán và kê khai thuế đầu vào nếu đáp ứng điều kiện theo quy định.
Theo hướng dẫn tại Công văn 532/CTKGI-TTHT, hóa đơn trả hàng nhập khẩu ủy thác thể hiện các khoản sau:
- Giá chưa có thuế GTGT: Bao gồm giá trị hàng thực tế nhập khẩu theo giá CIF, thuế nhập khẩu, thuế tiêu thụ đặc biệt và các khoản phải nộp khác ở khâu nhập khẩu, nếu có.
- Thuế suất và tiền thuế GTGT: Ghi theo thuế suất và số thuế GTGT đã nộp ở khâu nhập khẩu.
- Tổng tiền thanh toán: Bằng giá chưa có thuế GTGT cộng tiền thuế GTGT.
Thuế GTGT khâu nhập khẩu không được cộng vào giá chưa có thuế GTGT trên hóa đơn. Doanh nghiệp cần đối chiếu số liệu với tờ khai hải quan và chứng từ nộp thuế để tránh ghi sai hoặc tính trùng.
.jpg)
Chưa nộp thuế GTGT khâu nhập khẩu
Nếu chưa nộp thuế GTGT ở khâu nhập khẩu, khi xuất trả hàng, bên nhận ủy thác lập phiếu xuất kho kiêm vận chuyển nội bộ theo quy định để làm chứng từ lưu thông hàng hóa. Tại thời điểm này, chưa sử dụng hóa đơn GTGT giao trả hàng như trường hợp đã nộp thuế.
Bên giao ủy thác cần thống nhất với đơn vị nhận ủy thác về việc hoàn thành nghĩa vụ thuế và bàn giao hóa đơn sau đó. Phiếu xuất kho kiêm vận chuyển nội bộ không thay thế hóa đơn GTGT để kê khai khấu trừ thuế đầu vào.
Phí dịch vụ ủy thác nhập khẩu có xuất hóa đơn riêng không?
Có. Bên nhận ủy thác phải lập hóa đơn GTGT riêng cho phí dịch vụ ủy thác nhập khẩu, còn gọi là hoa hồng ủy thác. Đây là khoản tiền công thực hiện dịch vụ theo hợp đồng, được tách biệt với hóa đơn giao trả hàng nhập khẩu và các khoản thuế đã nộp ở khâu nhập khẩu. Công văn 532/CTKGI-TTHT cũng hướng dẫn việc lập riêng hóa đơn cho khoản phí này.
Thuế suất VAT của phí ủy thác cần xác định theo chính sách tại thời điểm lập hóa đơn. Trong giai đoạn từ 01/07/2025 đến hết 31/12/2026, dịch vụ đang chịu thuế suất 10% và thuộc diện được giảm thuế áp dụng mức 8% đối với cơ sở tính thuế theo phương pháp khấu trừ.
Khi nhận hóa đơn phí dịch vụ, doanh nghiệp nên đối chiếu nội dung dịch vụ, mức phí, thuế suất và tiền thuế GTGT với hợp đồng ủy thác. Việc tách rõ phí dịch vụ và giá trị hàng hóa giúp kế toán hạch toán, kiểm soát chi phí và kê khai thuế thuận tiện hơn.
Nhận hóa đơn VAT có được khấu trừ thuế ngay không?
Có hóa đơn VAT không đồng nghĩa tự động được khấu trừ thuế đầu vào. Bên giao ủy thác còn phải đáp ứng các điều kiện khấu trừ theo pháp luật thuế GTGT áp dụng tại thời điểm kê khai.
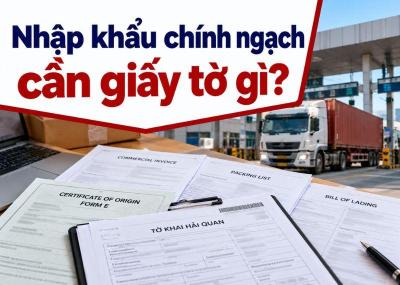
Để thuận tiện cho kế toán kiểm tra, doanh nghiệp nên tập hợp hồ sơ nhập khẩu chính ngạch theo từng lô hàng, gồm:
- Hợp đồng ủy thác nhập khẩu: Thể hiện phạm vi công việc, phí dịch vụ và trách nhiệm về thuế, chứng từ.
- Hồ sơ nhập khẩu: Tờ khai hải quan, hóa đơn thương mại, bảng kê đóng gói và chứng từ vận tải phù hợp.
- Chứng từ thuế và thanh toán: Chứng từ nộp thuế khâu nhập khẩu, thanh toán tiền hàng và phí dịch vụ.
- Hồ sơ bàn giao: Biên bản giao nhận, hóa đơn giao trả hàng và hóa đơn phí ủy thác.
.jpg)
Khi nhận hóa đơn, cần đối chiếu tên doanh nghiệp, mã số thuế, mặt hàng, số lượng, giá trị và tiền thuế với hồ sơ thực tế. Nếu có sai lệch, nên yêu cầu xử lý trước khi đưa vào kê khai.
Những lưu ý trước khi ký hợp đồng ủy thác nhập khẩu
Trước khi ký hợp đồng ủy thác nhập khẩu, doanh nghiệp cần làm rõ trách nhiệm của mỗi bên về hàng hóa, chi phí và hóa đơn VAT. Các nội dung nên được thống nhất gồm:
- Trách nhiệm thực hiện thủ tục: Xác định bên đứng tên nhập khẩu, khai báo hải quan, nộp thuế và xử lý các vấn đề phát sinh.
- Hóa đơn và chứng từ bàn giao: Ghi rõ trách nhiệm lập hóa đơn giao trả hàng, hóa đơn phí dịch vụ ủy thác và danh mục hồ sơ kèm theo.
- Chi phí ủy thác nhập khẩu: Tách rõ tiền hàng, thuế nhập khẩu, thuế GTGT, phí vận chuyển hàng Trung Quốc về Việt Nam và phí dịch vụ; quy định cách phê duyệt chi phí phát sinh.
- Thời hạn giao hàng và hóa đơn: Thống nhất tiến độ dự kiến, địa điểm giao nhận, thời điểm bàn giao chứng từ và trách nhiệm khi chậm trễ.
- Điều kiện thanh toán: Làm rõ số tiền tạm ứng, lịch thanh toán, tài khoản nhận tiền và chứng từ xác nhận.
- Xử lý hàng thiếu, hư hỏng hoặc sai quy cách: Quy định cách kiểm đếm, lập biên bản, khiếu nại và bồi thường theo trách nhiệm của từng bên.
.jpg)
Dịch vụ nhập khẩu hàng Trung Quốc chính ngạch tại Ỷ Thiên Logistics
Ỷ Thiên Logistics cung cấp dịch vụ nhập khẩu hàng Trung Quốc chính ngạch có hóa đơn VAT, phù hợp với doanh nghiệp, chủ shop và đơn vị phân phối cần chứng từ phục vụ kinh doanh. Dịch vụ hỗ trợ theo quy trình nhập khẩu hàng Trung Quốc chính ngạch, từ khâu kiểm tra chính sách mặt hàng, chuẩn bị hồ sơ đến vận chuyển, thông quan và giao hàng.
- Tư vấn chính sách nhập khẩu: Kiểm tra thông tin sản phẩm, yêu cầu về giấy phép và kiểm tra chuyên ngành nếu có.
- Hỗ trợ mua hàng Trung Quốc: Hỗ trợ tìm nguồn hàng, đặt mua và thanh toán hộ trên Taobao, 1688, Tmall theo nhu cầu.
- Chuẩn bị chứng từ, khai báo hải quan: Hỗ trợ hoàn thiện hồ sơ và thực hiện thủ tục nhập khẩu phù hợp với từng lô hàng.
- Thực hiện nghĩa vụ thuế: Hỗ trợ xác định và nộp các khoản thuế nhập khẩu, thuế GTGT theo quy định.
- Xuất hóa đơn VAT, bàn giao hồ sơ: Cung cấp hóa đơn và chứng từ theo hình thức giao dịch, phạm vi dịch vụ đã thống nhất.
- Vận chuyển và giao hàng: Tổ chức vận chuyển chính ngạch Trung Quốc về Việt Nam, giao hàng đến địa điểm thỏa thuận và hỗ trợ theo dõi đơn hàng.
- Báo giá chi phí: Làm rõ phí vận chuyển, thủ tục hải quan, thuế và phí dịch vụ trước khi triển khai.
.jpg)
Bạn cần nhập hàng Trung Quốc chính ngạch có hóa đơn VAT? Liên hệ Ỷ Thiên Logistics qua hotline 096.559.1688 hoặc ythienlogistics.vn, gửi thông tin sản phẩm, số lượng và giá trị đơn hàng để được tư vấn phương án cùng báo giá phù hợp.
Như vậy, ủy thác nhập khẩu có xuất hóa đơn VAT không phụ thuộc vào tình trạng nộp thuế GTGT ở khâu nhập khẩu khi giao trả hàng; riêng phí dịch vụ ủy thác được lập hóa đơn riêng. Doanh nghiệp cần thống nhất trách nhiệm xuất hóa đơn, kiểm tra chứng từ và làm rõ chi phí trước khi ký hợp đồng. Nếu cần nhập hàng Trung Quốc chính ngạch có hóa đơn VAT, hãy liên hệ Ỷ Thiên Logistics qua hotline 096.559.1688 để được tư vấn phương án phù hợp.
Bài viết liên quan